 E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, zone de haute technologie, Dongtai, Jiangsu, Chine | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体



L’industrie mondiale du fil et du câble : taille et échelle
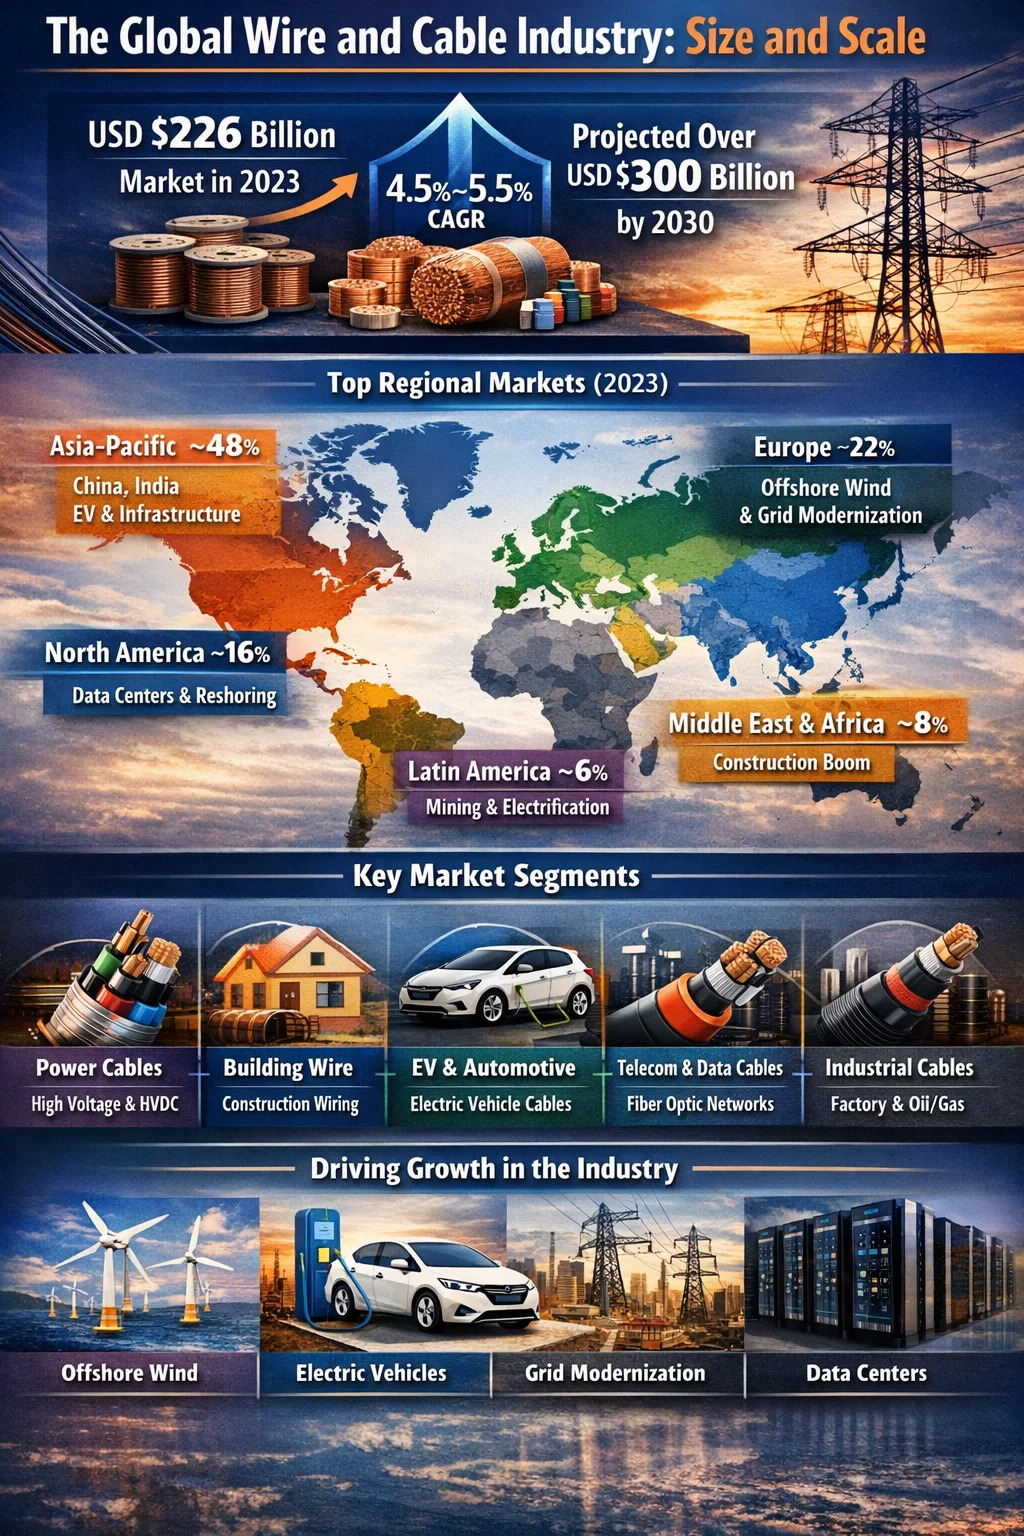
L’industrie du fil et du câble est l’un des plus grands secteurs manufacturiers au monde. Le marché mondial des fils et câbles était évalué à environ 226 milliards de dollars en 2023. , et les analystes prévoient qu'il dépassera les 300 milliards de dollars d'ici 2030, avec une croissance annuelle composée (TCAC) d'environ 4,5 % à 5,5 % selon le segment. Cette ampleur rend le secteur comparable en termes de revenus à celui du secteur mondial des équipements pour semi-conducteurs et nettement plus important que de nombreuses autres industries manufacturières bien connues.
En termes physiques, l’industrie produit chaque année des centaines de millions de kilomètres de fils et de câbles. Une seule ligne d’extrudeuse de fils et de câbles à grande échelle fonctionnant à 1 000 mètres par minute sur un produit de petit calibre peut produire plus de 500 000 kilomètres de fils isolés en une seule année. Le volume de matériaux traités – cuivre, aluminium, PVC, XLPE, PE, composés LSZH – est stupéfiant. La consommation de cuivre à elle seule par l'industrie du fil et du câble représente environ 60 à 65 % de la demande mondiale totale de cuivre raffiné , qui représentaient en 2023 environ 15 millions de tonnes sur un total mondial d'environ 25 millions de tonnes.
Répartition régionale : quels marchés dominent
L’industrie du fil et du câble n’est pas répartie également à l’échelle mondiale. La production et la consommation sont fortement concentrées dans un petit nombre de régions, l’Asie-Pacifique étant largement en tête.
| Région | Part de marché estimée (2023) | Moteur de croissance clé | TCAC projeté (2024-2030) |
|---|---|---|---|
| Asie-Pacifique | ~48% | Infrastructures en Chine, urbanisation en Inde, fabrication de véhicules électriques | 5,5% – 6,5% |
| Europe | ~22% | Éolien offshore, modernisation du réseau, adoption des véhicules électriques | 4,0% – 5,0% |
| Amérique du Nord | ~16% | Investissement dans le réseau, centres de données, relocalisation de la fabrication | 4,0% – 4,8% |
| Moyen-Orient et Afrique | ~8% | Boom de la construction, expansion des infrastructures électriques | 5,0% – 6,0% |
| Amérique Latine | ~6% | Projets d'électrification, câbles pour l'industrie minière | 3,5% – 4,5% |
La Chine représente à elle seule environ 35 % de la production mondiale de fils et câbles , porté par son programme massif d'expansion du réseau électrique, la construction d'immobilier et d'infrastructures, et sa position de plus grand marché mondial de véhicules électriques. Les fabricants chinois de fils et de câbles – dirigés par des sociétés comme Hengtong Group, Zhongtian Technology et Baosheng Science and Technology – ont connu une croissance rapide et sont désormais compétitifs à l’échelle mondiale, notamment pour les projets de câbles sous-marins en Asie du Sud-Est et en Afrique.
En Europe, le marché est défini par des produits de haute spécification pour l'énergie éolienne offshore, la transmission de courant continu haute tension (HVDC) et les câbles de construction coupe-feu en vertu du règlement européen sur les produits de construction. Les fabricants de câbles européens tels que Prysmian (Italie), Nexans (France) et NKT (Danemark/Allemagne) ont investi massivement dans la capacité de production de câbles sous-marins et exploitent des lignes d'extrusion de fils et de câbles capables de produire des câbles à des tensions allant jusqu'à 525 kV HVDC.
Répartition segment par segment du marché des fils et câbles
L’industrie du fil et du câble ne constitue pas un marché unique et homogène. Il est divisé en plusieurs segments distincts, chacun avec sa propre dynamique, ses exigences technologiques et ses taux de croissance. Comprendre ces segments est essentiel pour quiconque évalue où se dirige la demande d’équipements d’extrudeuse de fils et de câbles.
Câbles d'alimentation (transmission et distribution)
Il s’agit du segment le plus important, représentant environ 35 % à 40 % du marché total des fils et câbles en valeur . Les câbles électriques transportent l'électricité des sources de production jusqu'aux consommateurs finaux via des réseaux de transmission (fonctionnant entre 66 kV et 500 kV et plus) et des réseaux de distribution (généralement entre 1 kV et 33 kV). Les efforts mondiaux visant à remplacer les lignes aériennes vieillissantes par des câbles souterrains, à connecter les parcs éoliens offshore et à étendre les liaisons HVDC entre les pays soutiennent une forte demande. Le carnet de commandes de Prysmian pour les câbles haute tension et sous-marins a dépassé les 15 milliards d'euros ces dernières années, illustrant l'avance de la demande par rapport à la capacité de production installée.
Fils de construction et systèmes de câblage
Le fil de construction – les conducteurs isolés en PVC ou XLPE utilisés dans la construction résidentielle et commerciale – constitue le segment le plus volumineux en termes de longueur totale de câble produit. Ce segment est étroitement lié à l'activité de construction. Aux États-Unis, le marché du fil de construction dépasse à lui seul les 10 milliards de dollars par an. Des produits tels que THHN/THWN (température nominale de 90 °C dans les endroits humides), NM-B (Romex) et câbles armés (câble MC) sont produits sur des lignes d'extrudeuse de fils et de câbles à vis unique à grande vitesse pouvant fonctionner à des vitesses supérieures à 500 mètres par minute.
Fil automobile et EV
Le segment du fil automobile connaît une croissance plus rapide que presque tout autre. Les fils automobiles traditionnels – des conducteurs en cuivre à paroi mince isolés en PVC ou en XLPE regroupés dans des faisceaux de câbles – sont complétés par des câbles haute tension pour les véhicules électriques à batterie. Ces câbles HT fonctionnent entre 400 V et 800 V CC, nécessitent des systèmes de blindage et d'isolation spécialisés et doivent répondre à des normes exigeantes de performances thermiques et mécaniques. Le marché mondial des faisceaux de câbles automobiles était évalué à plus de 50 milliards de dollars en 2023, et une part importante de cette croissance est directement liée à l'augmentation du nombre de câbles par véhicule entraînée par l'électrification.
Câbles de télécommunications et de données
Ce segment comprend les câbles à fibre optique, le câblage structuré (Cat 6, Cat 6A, Cat 8 pour les centres de données), les câbles coaxiaux et les câbles LAN. Le déploiement mondial des câbles à fibres optiques s’accélère fortement , porté par les programmes FTTH (fibre jusqu'au domicile) en Asie et en Europe, et par la construction de centres de données à grande échelle dans le monde entier. Le programme américain Broadband Equity, Access, and Deployment (BEAD) a engagé à lui seul 42,5 milliards de dollars pour l’expansion du haut débit, dont une part importante finance le déploiement des câbles à fibre optique. Les lignes d'extrudeuse de fils et de câbles pour le revêtement secondaire de fibres optiques et la production de tubes tampons doivent atteindre des tolérances dimensionnelles extrêmement strictes - généralement ± 0,005 mm - à des vitesses de ligne allant jusqu'à 300 mètres par minute.
Câbles industriels et d'instrumentation
Les câbles industriels destinés aux usines, aux plates-formes pétrolières et gazières, aux opérations minières et aux usines de transformation représentent un segment hautement spécialisé et de grande valeur. Ces câbles comprennent des câbles de chemin de câbles, des câbles d'instrumentation, des câbles d'extension de thermocouple, des câbles de variateur de fréquence (VFD) et des câbles antidéflagrants pour les zones dangereuses. Les marges dans ce segment sont considérablement plus élevées que pour les fils de construction de base, et les configurations d'extrudeuses de fils et de câbles utilisées ici intègrent souvent plusieurs traverses pour appliquer des blindages, des charges et des gaines extérieures en plusieurs passes.
Qu’est-ce qui stimule la croissance dans l’industrie du fil et du câble
La trajectoire de croissance de l'industrie au cours de la prochaine décennie est façonnée par plusieurs forces structurelles qui sont fondamentalement différentes de la demande typique du passé, dictée par le cycle de la construction.
Transition énergétique et éolien offshore
Le passage des combustibles fossiles aux énergies renouvelables est peut-être aujourd’hui le moteur le plus puissant de l’industrie du fil et du câble. L’éolien offshore nécessite à lui seul d’énormes quantités de câbles. Un parc éolien offshore typique de 1 GW nécessite environ 600 à 800 kilomètres de câbles inter-réseaux (33 kV) et 100 à 200 kilomètres de câbles d'exportation (132 kV à 400 kV). L’Europe dispose actuellement de plus de 30 GW de capacité éolienne offshore installée et a pour objectif de dépasser 300 GW d’ici 2050. Chaque gigawatt de capacité éolienne offshore consomme environ 1 000 tonnes de composé isolant pour câbles traités par des systèmes spécialisés d’extrudeuse de fils et de câbles.
Pénétration des véhicules électriques
L’adoption des véhicules électriques remodèle radicalement le segment des câbles automobiles. Au-delà du véhicule lui-même, l’infrastructure de recharge nécessite d’importants investissements en câbles. Une seule station de recharge rapide CC capable d’une puissance de 150 kW à 350 kW nécessite des câbles épais, flexibles et refroidis par liquide qui auraient été considérés comme des produits spécialisés exotiques il y a à peine cinq ans. Alors que les ventes mondiales de véhicules électriques approchent les dizaines de millions d’unités par an, la demande de fils et de câbles haute performance – ainsi que la capacité d’extrusion pour les produire – croît chaque année à des taux à deux chiffres dans ce créneau.
Modernisation du réseau mondial
Une grande partie des infrastructures de transport d'électricité dans le monde ont été construites dans les années 1960 et 1970 et ont désormais atteint ou dépassé leur durée de vie nominale. L'Agence internationale de l'énergie (AIE) estime que les investissements dans le réseau mondial doivent atteindre 600 milliards de dollars par an d’ici 2030 pour soutenir la transition énergétique – plus du double des niveaux d’investissement annuels actuels. Une part importante de cet investissement concerne le câble : câbles de distribution souterrains remplaçant les lignes aériennes, nouveaux corridors de transmission et interconnexions transfrontalières.
Centres de données et infrastructure numérique
Les centres de données hyperscale construits pour prendre en charge les charges de travail d’IA et le cloud computing consomment des quantités extraordinaires de câbles d’alimentation et de signaux. Une seule grande installation de centre de données peut nécessiter des millions de mètres de câblage structuré, des milliers de mètres de câble d'alimentation moyenne tension pour l'alimentation entrante et des longueurs importantes de câble à fibre optique pour la connectivité interne et externe. Avec plus de 300 centres de données hyperscale actuellement en construction dans le monde, ce segment à lui seul ajoute un volume significatif à la demande de fils et câbles.
Urbanisation dans les marchés émergents
En Inde, en Asie du Sud-Est, en Afrique et au Moyen-Orient, l’urbanisation rapide crée une demande de base soutenue pour les fils de construction, les câbles de distribution et les câbles de télécommunications. Le marché indien des fils et câbles était évalué à lui seul à environ 15 milliards de dollars en 2023 et devrait connaître une croissance de plus de 10 % du TCAC jusqu'en 2030, grâce aux ambitieux programmes d'électrification du gouvernement, aux initiatives de villes intelligentes et à l'expansion du secteur manufacturier. Cela a déclenché une vague d'investissements dans les équipements d'extrudeuse de fils et de câbles de la part des fabricants indiens cherchant à accroître leur capacité et à passer de machines plus anciennes à des équipements modernes plus rapides et plus précis.
Le Extrudeuse de fils et câbles Marché au sein de l’industrie au sens large
Le marché des extrudeuses de fils et de câbles – machines utilisées pour appliquer l’isolation et la gaine aux conducteurs – constitue un sous-ensemble important du marché plus large des équipements pour fils et câbles. Le marché mondial des machines pour fils et câbles (y compris non seulement les extrudeuses mais aussi les toronneuses, les lignes d'armure, les équipements de test et les enrouleurs de tambour) était évalué à environ 4 à 5 milliards USD par an . Parmi ceux-ci, les équipements d’extrusion représentent la plus grande catégorie d’équipements.
La demande de systèmes d’extrudeuse de fils et de câbles suit de près les tendances des dépenses en capital dans l’industrie de la fabrication de câbles. Lorsque la demande de câbles augmente – comme c’est le cas depuis 2021 en raison des investissements dans l’éolien offshore, les véhicules électriques et le réseau – les fabricants de câbles réagissent en commandant de nouvelles lignes d’extrusion. Les délais de livraison des lignes d'extrusion de fils et câbles haut de gamme de fabricants européens tels que Maillefer (Nextrom), Troester et Rosendahl se sont dans certains cas étendus jusqu'à 18 à 24 mois en raison de fortes prises de commandes.
Principaux fabricants d’extrudeuses de fils et de câbles et leurs domaines d’intervention
- Maillefer (Nextrom, Finlande/Suisse) : Spécialisé dans les lignes d'extrusion de câbles haute tension, les équipements de production de fibres optiques et les systèmes de réticulation. Leur technologie de tubes CV pour l'isolation XLPE est largement considérée comme à la pointe de l'industrie.
- Troester (Allemagne) : Connu pour ses têtes de coextrusion simples et triples de haute précision pour câbles moyenne et haute tension, ainsi que pour ses lignes de vulcanisation de câbles en caoutchouc pour les applications minières et industrielles.
- Rosendahl Nextrom (Autriche) : Fournit des lignes complètes d'extrusion de fils et de câbles, comprenant des systèmes de dérouleur, d'extrudeuse, de refroidissement, de mesure et d'enroulement intégrés au contrôle numérique du processus. Fort à la fois de l’isolation des fils de cuivre et du revêtement secondaire des fibres optiques.
- Davis-Standard (États-Unis) : Un important fournisseur nord-américain de systèmes d'extrudeuse de fils et de câbles pour les applications de fils de construction, de fils de raccordement et de câbles coaxiaux, avec une solide base installée parmi les fabricants de câbles américains et latino-américains.
- Fabricants chinois (Dalian Rubber & Plastics Machinery, Zhoushan Jwell) : Affrontez une concurrence agressive sur les prix dans le segment intermédiaire, en fournissant des extrudeuses de fils et de câbles aux fabricants d'Asie, du Moyen-Orient et d'Afrique qui ont besoin de performances fiables à un coût d'investissement inférieur à celui des alternatives européennes.
Le choix du fournisseur d'extrudeuses de fils et de câbles reflète souvent le type de produit et le niveau de qualité ciblé par le fabricant de câbles. Les producteurs de fils de construction de base peuvent opter pour des extrudeuses fabriquées en Chine afin de minimiser leurs dépenses d'investissement, tandis que les fabricants de câbles sous-marins, de câbles à haute tension pour l'automobile ou de fils pour l'aérospatiale investissent invariablement dans des équipements européens ou japonais pour obtenir la stabilité des processus et la traçabilité documentaire requises par leurs clients.
Approvisionnement en matières premières : composés de cuivre, d’aluminium et de polymères
L’industrie du fil et du câble dépend fortement de l’approvisionnement et des prix des matières premières clés. Les coûts des conducteurs en cuivre et en aluminium représentent généralement 50% à 70% du coût total d'un câble fini , ce qui signifie que les fluctuations des prix des matières premières ont un impact démesuré sur les revenus et les marges de l’industrie.
Dépendance au cuivre et volatilité des prix
Le cuivre est le matériau conducteur préféré pour la plupart des applications de fils et de câbles en raison de sa conductivité supérieure (environ 58 MS/m contre 37 MS/m pour l'aluminium). Cependant, les prix du cuivre sont très volatils, allant d'environ 6 000 USD par tonne métrique au plus bas de 2020 à plus de 10 000 USD par tonne métrique pendant les périodes de pointe de la demande. Cette volatilité se répercute sur les prix du câble, ce qui rend les chiffres de revenus de l'industrie sensibles aux cycles des matières premières d'une manière qui fausse les simples comparaisons d'une année sur l'autre. De nombreux grands fabricants de câbles couvrent leur exposition au cuivre par le biais de contrats à terme et maintiennent des contrats avec leurs clients qui incluent des clauses d'ajustement du prix du cuivre.
Fourniture de composés polymères
Les matériaux d'isolation et de gainage traités par les systèmes d'extrusion de fils et de câbles – composés PVC, composés XLPE, PE, LSZH – sont fournis par un réseau mondial de composés spécialisés. Les principaux fournisseurs comprennent Borealis, Dow Chemical, Hanwha Solutions et Sinopec. Les perturbations de la chaîne d’approvisionnement, comme celles survenues entre 2020 et 2022, peuvent entraîner d’importants retards de production et des augmentations de coûts pour les fabricants de câbles. La demande croissante de composés LSZH, stimulée par le renforcement des réglementations mondiales en matière de sécurité incendie, a poussé les fabricants de composés à investir dans de nouvelles capacités pour suivre le rythme.
L'aluminium comme substitut du cuivre
Dans les segments où le poids et le coût sont critiques (lignes aériennes de transmission, câbles de distribution à grande section et fils de construction sur certains marchés), les conducteurs en aluminium sont spécifiés à la place du cuivre. L'aluminium représente environ un tiers du coût et un tiers du poids du cuivre par unité de longueur (bien qu'avec une conductivité par unité de section transversale inférieure). Les configurations d'extrudeuse de fils et de câbles et de tête de filière utilisées pour les conducteurs en aluminium nécessitent des ajustements par rapport au cuivre, car la surface en aluminium plus douce est plus sensible aux rayures et nécessite différentes températures de préchauffage de la traverse pour obtenir une bonne adhérence de l'isolation.
Contraintes de capacité et cycle d'investissement dans la fabrication de câbles
L’une des dynamiques les plus importantes qui façonnent actuellement l’industrie des fils et câbles est que la demande dans les segments de croissance clés – en particulier les câbles éoliens offshore, les câbles HVDC et les câbles haute tension pour véhicules électriques – a dépassé la capacité de production. Il ne s’agit pas d’un déséquilibre à court terme. Construire une nouvelle usine de câbles haute tension ou agrandir considérablement une usine existante prend trois à cinq ans entre la décision d'investissement et la pleine production, et la mise en service d'une nouvelle ligne d'extrudeuse de fils et de câbles pour les produits haute tension est en soi un processus de 12 à 24 mois.
Prysmian, Nexans, NKT et LS Cable ont tous annoncé d'importants programmes d'expansion de capacité. Prysmian investit plus d'un milliard d'euros dans des installations nouvelles et agrandies jusqu'en 2027, spécifiquement pour les câbles haute tension et sous-marins. NKT construit une nouvelle usine en Allemagne destinée aux câbles éoliens offshore. Ces investissements comprennent non seulement des bâtiments et des infrastructures, mais également des lignes d'extrudeuses de fils et de câbles spécialement conçues, capables de triple coextrusion de systèmes XLPE à des tensions allant jusqu'à 525 kV.
Les carnets de commandes de câbles haute tension chez les principaux fabricants atteignent parfois quatre à six ans. , ce qui signifie que les câbles commandés aujourd'hui pourraient ne pas être livrés avant 2028 ou 2030. Cette situation sans précédent reflète à la fois l'ampleur des investissements dans la transition énergétique et la difficulté structurelle de développer rapidement un processus de fabrication à forte intensité de capital et techniquement exigeant.
Emploi et impact économique de l'industrie du fil et du câble
L'industrie du fil et du câble emploie des centaines de milliers de personnes dans le monde entier dans les fonctions de fabrication, d'ingénierie, de vente, d'installation et de support. Aux États-Unis seulement, le secteur de la fabrication de fils et de câbles emploie environ 70 000 à 80 000 personnes directement , et beaucoup d'autres sont employés dans les opérations connexes de tréfilage, de barres de cuivre et de fabrication de composés. En Europe, les principaux employeurs sont Prysmian et Nexans, qui emploient chacun plus de 25 000 personnes dans le monde.
L’effet multiplicateur économique est important. Une ligne d'extrudeuse de fils et de câbles en production nécessite des opérateurs, des ingénieurs de procédés, des techniciens qualité, des électriciens et mécaniciens de maintenance, du personnel logistique et des équipes de vente et de service client. Une usine de câbles de taille moyenne dotée de 10 à 15 lignes d'extrusion pourrait employer directement 200 à 500 personnes, avec des emplois indirects supplémentaires dans les chaînes d'approvisionnement locales pour les barres de cuivre, les composés polymères, les armures de fils d'acier, les tourets de câbles et les matériaux d'emballage.
La relocalisation de la fabrication de fils et de câbles – en particulier aux États-Unis et en Europe – devient une priorité politique à mesure que les gouvernements reconnaissent que la capacité nationale de production de câbles est stratégiquement importante pour la transition énergétique et la sécurité du réseau national. Plusieurs fabricants de câbles américains ont annoncé de nouveaux investissements ou agrandissements d'usines, citant explicitement la nécessité d'approvisionner les projets nationaux d'énergies renouvelables et de modernisation du réseau avec des câbles fabriqués localement, réduisant ainsi la dépendance à l'égard des importations.
Les tendances technologiques remodèlent la fabrication de fils et de câbles
Au-delà de la croissance brute en volume, l’industrie du fil et du câble est façonnée par des changements technologiques qui affectent les produits fabriqués, la manière dont ils sont fabriqués et l’équipement nécessaire à leur fabrication.
Digitalisation des lignes d'extrusion
Les systèmes modernes d'extrusion de fils et de câbles sont de plus en plus intégrés aux plates-formes de contrôle de processus numériques. La connectivité des données OPC-UA, la mesure en ligne par rayons X et laser avec retour en boucle fermée et l'intégration MES permettent aux fabricants de suivre chaque mètre de câble produit avec une traçabilité complète du processus. Il ne s'agit pas seulement d'un avantage en matière de gestion de la qualité : cela devient une exigence commerciale, en particulier pour les câbles destinés aux applications éoliennes ou nucléaires offshore, où les régulateurs exigent des enregistrements de processus documentés pour toute la durée de vie de l'installation.
Nouveaux matériaux d'isolation et exigences de tension plus élevées
La poussée vers des tensions de transmission plus élevées (pour réduire les pertes résistives sur de longues distances) et le développement de la technologie HVDC stimulent la demande de nouveaux matériaux isolants et de processus d'extrusion plus précis. Le DC-XLPE — polyéthylène formulé spécifiquement pour les applications HVDC — nécessite des conditions de traitement ultra-propres et un contrôle extrêmement précis de l'épaisseur des parois, car les champs électriques DC interagissent avec les défauts d'isolation différemment des champs AC. Les systèmes d'extrusion de fils et de câbles utilisés pour la production de câbles HVDC doivent maintenir des normes de propreté proches à certains égards de celles de la fabrication de semi-conducteurs.
Pressions sur le recyclage et l’économie circulaire
La pression réglementaire autour des matériaux de câbles sans halogène et recyclables augmente à l’échelle mondiale. La réglementation européenne sur l'écoconception et les cadres de responsabilité élargie des producteurs commencent à affecter la conception des câbles et les choix de matériaux. Cela crée une demande pour de nouvelles formulations de composés qui peuvent être traitées sur les équipements d'extrudeuse de fils et de câbles existants tout en répondant à la fois aux normes de performance et aux exigences de recyclabilité en fin de vie – une combinaison techniquement difficile qui génère d'importants investissements en R&D tout au long de la chaîne d'approvisionnement.
 En rapport Produits











